

Wise
autorstwa Wise Payments Ltd.
4,7
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,7
- Cena
- Free
- Pobierz
- 50.00M
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
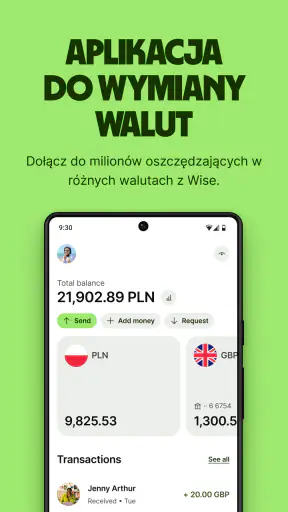
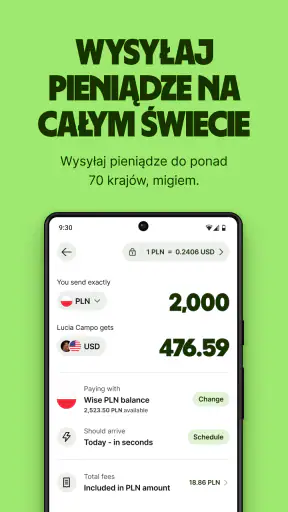
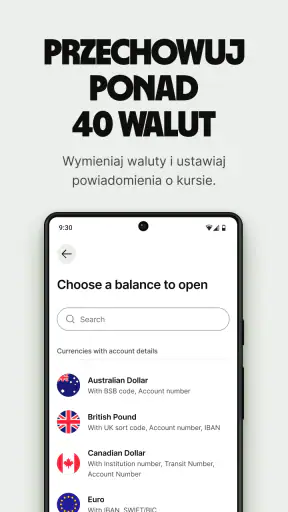
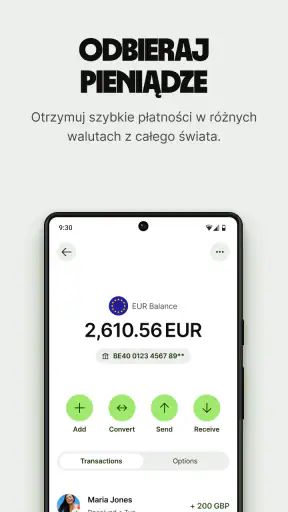
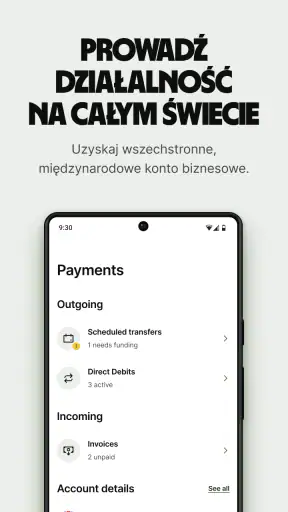
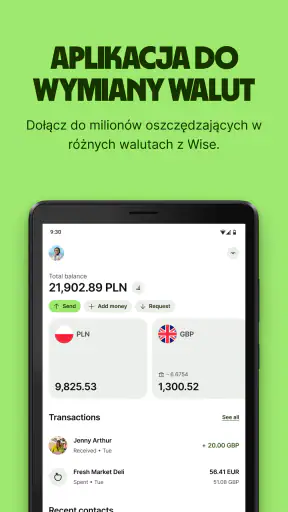
 Analiza autorstwa Getfullapps
Przy pierwszym uruchomieniu Wise nie próbowałbym od razu przenosić do niego całego domowego budżetu. Ja zacząłbym od konkretnego zadania: otrzymania przelewu z zagranicy, przygotowania pieniędzy na wyjazd albo rozdzielenia środków w różnych walutach. Taki niewielki początek szybko pokazuje, czy aplikacja pasuje do mojego sposobu korzystania z pieniędzy, bez zmieniania wszystkich przyzwyczajeń naraz.
To aplikacja finansowa od Wise Payments Ltd., przeznaczona dla osób, które kupują za granicą, otrzymują pieniądze z innego państwa albo chcą obsługiwać kilka walut w jednym miejscu. Jest bezpłatna do pobrania, a średnia ocena 4,7 i ponad pięćdziesiąt milionów instalacji pokazują, że korzysta z niej szerokie grono użytkowników. Ja nie traktuję popularności jako gwarancji, że sprawdzi się u każdego; ważniejsze jest to, czy rzeczywiście wykonuję operacje międzynarodowe.
Wise w domu, w którym pieniądze przekraczają granice
W tej części przyglądam się temu, jak Wise może wpisać się w domowe finanse, gdy wpływy, wydatki lub bliscy są związani z różnymi krajami. Najważniejsze jest dla mnie wyznaczenie aplikacji konkretnej roli, zanim zacznę przekazywać przez nią pieniądze. Dzięki temu łatwiej ocenić, które codzienne sprawy rzeczywiście zyskują na takim rozwiązaniu.
Czego spodziewać się po pierwszym uruchomieniu
Najbardziej pomocne jest nastawienie, że Wise ma być dodatkowym narzędziem do określonych spraw, a nie automatycznym zamiennikiem wszystkich usług bankowych. Po instalacji warto przejść przez konfigurację konta uważnie, podając własne dane i sprawdzając komunikaty wyświetlane w aplikacji. Przy finansach nie warto przeklikiwać ekranów w pośpiechu: poprawne dane i zrozumienie kolejnych kroków są ważniejsze niż kilka zaoszczędzonych minut.
Przed pierwszą operacją dobrze jest zdecydować, do czego konto będzie służyć. Jeśli chcę odbierać środki od zagranicznego klienta, to właśnie ten cel powinien prowadzić mnie przez pierwsze użycie. Jeśli przygotowuję budżet podróżny, oddzielam go w myślach od pieniędzy na bieżące rachunki. Aplikacja może pomóc uporządkować przepływy, ale sensowny podział zaczyna się od własnych zasad.
Warto też sprawdzić, czy telefon spełnia wymagania systemowe. Aktualna wersja to 9.42.1, a aplikacja wymaga Androida w wersji 7.0 lub nowszej. Wise ukazał się 24 marca 2014 roku, więc nie jest nowym eksperymentem, ale przy aplikacji finansowej i tak zadbałbym o aktualny system telefonu oraz podstawowe zabezpieczenie urządzenia.
Praktyczny scenariusz wspólnych wydatków
Wyobraźmy sobie parę, w której jedna osoba pracuje zdalnie dla zagranicznego klienta, a druga opłaca większość rachunków w kraju. Do tego dochodzą wakacje, zakupy w zagranicznych sklepach i okazjonalne przelewy do rodziny. W takim układzie Wise może pełnić rolę osobnego centrum dla pieniędzy międzynarodowych. Wpływ w obcej walucie nie musi mieszać się z budżetem na codzienne zakupy, a środki przeznaczone na podróż można wcześniej oddzielić od pieniędzy na czynsz czy jedzenie.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Właśnie ta separacja jest dla mnie większą zaletą niż samo określenie „konto wielowalutowe”. Jeśli otrzymuję pieniądze z zagranicy, mogę najpierw zostawić je w odpowiedniej walucie, a dopiero później zdecydować, kiedy wykorzystać je na płatność albo wymianę. To pomaga uniknąć sytuacji, w której każdy wpływ automatycznie znika w bieżących wydatkach. Wspólny budżet domowy nadal trzeba prowadzić osobno, na przykład w arkuszu lub aplikacji do planowania wydatków, ale Wise dobrze sprawdza się jako warstwa odpowiedzialna za transakcje międzynarodowe.
W codziennym użyciu przydaje się też szybki podgląd historii. Gdy kilka osób przekazuje sobie pieniądze na nocleg, bilety albo zakupy, łatwiej sprawdzić, czy przelew rzeczywiście został wysłany i w jakiej walucie. Nie rozwiązuje to całego problemu rozliczeń, bo aplikacja nie zna naszych ustaleń rodzinnych ani tego, kto miał zapłacić za konkretną rzecz. Daje jednak czytelny ślad operacji, który ogranicza pomyłki typowe dla rozmów prowadzonych wyłącznie na komunikatorze.
Od instalacji do pierwszej udanej operacji
Za pierwsze udane użycie uznałbym nie dużą wymianę pieniędzy, lecz dobrze sprawdzoną, prostą operację odpowiadającą mojemu celowi. Przed potwierdzeniem przelewu czytam ekran podsumowania: sprawdzam odbiorcę, kwotę, walutę i to, ile pieniędzy ma dotrzeć. To przydatny nawyk także wtedy, gdy aplikacja prowadzi mnie przez kolejne kroki w czytelny sposób. W finansach jeden dodatkowy moment uwagi jest rozsądniejszy niż późniejsze zgadywanie, co zostało zatwierdzone.
Przykładowo, jeśli przygotowuję środki na wspólny wyjazd, najpierw ustalamy z drugą osobą budżet i cel. Następnie zasilam konto kwotą, którą mogę przeznaczyć na ten wyjazd, i sprawdzam historię, gdy pojawiają się kolejne wydatki. Dzięki temu nie muszę przy pierwszym kontakcie zmieniać sposobu opłacania wszystkich rachunków. Po powrocie łatwiej też odróżnić pozostałe pieniądze podróżne od środków przeznaczonych na inne potrzeby.
Przed przeniesieniem części domowych finansów do Wise ustaliłbym z bliskimi trzy rzeczy: do czego konto ma służyć, kto zasila je pieniędzmi i kto sprawdza operacje. To brzmi banalnie, ale przy wspólnych wydatkach łatwo pomylić pieniądze na wakacje z pieniędzmi przeznaczonymi na rachunki. Aplikacja pomaga przechowywać i przesyłać środki, lecz nie zastępuje domowych zasad.
Koordynacja bez tworzenia jednego wspólnego loginu
Największe nieporozumienie przy rodzinnym użyciu takich usług polega na utożsamianiu wspólnego budżetu ze wspólnym dostępem. Wise może pomóc w koordynacji, ale nie powinien być obsługiwany jak kasetka, do której każdy domownik ma swobodny dostęp. Jeśli jedna osoba prowadzi konto, druga może otrzymać przelew na własne konto albo ustaloną kwotę na wspólne zakupy. Taki układ jest mniej wygodny niż jeden wspólny rachunek, ale znacznie łatwiej w nim ustalić odpowiedzialność.
W praktyce sprawdza się prosty rytm: przed podróżą ustalamy budżet, jedna osoba zasila konto, a po powrocie przeglądamy historię i rozliczamy pozostałe środki. Przy wydatkach cyklicznych warto zapisać w domowym budżecie, które operacje przechodzą przez Wise, a które przez zwykły bank. To drobna czynność, lecz pozwala uniknąć podwójnego liczenia pieniędzy.
Przydatną wskazówką jest zachowanie potwierdzeń większych przelewów i dopisywanie w notatkach domowych, czego dotyczyła płatność. Sama historia transakcji pokazuje ruch pieniędzy, ale po kilku tygodniach nie zawsze pamiętam, czy dana kwota była zaliczką za nocleg, zwrotem za bilety czy pomocą dla kogoś z rodziny. Wise nie jest narzędziem do pełnej księgowości gospodarstwa domowego, więc ten dodatkowy porządek naprawdę ma znaczenie.
Co łatwo pomylić przy kilku walutach
Najczęstsze źródło niepewności to traktowanie wszystkich środków jak jednej sumy, choć część jest w innej walucie albo ma już określone przeznaczenie. Ja myślałbym o nich jak o osobnych kopertach: pieniądze na podróż, wpływ od klienta i kwota przeznaczona na bieżące wydatki nie muszą być wymieniane ani wydawane w tym samym momencie. Ten mentalny podział pomaga uniknąć pochopnej decyzji o wymianie tylko dlatego, że saldo wygląda na dostępne.
Nie zakładałbym też, że każda zagraniczna płatność będzie automatycznie prostsza lub korzystniejsza niż przez mój bank. Przed większą operacją sprawdzam podsumowanie i końcową kwotę, zamiast opierać się na ogólnym wrażeniu, że usługa międzynarodowa musi być lepsza. Jeśli nie rozumiem, skąd bierze się wyświetlona suma, zatrzymuję się i czytam ekran jeszcze raz, zanim zatwierdzę operację.
Druga częsta wątpliwość dotyczy tego, czy aplikacja zastąpi wspólne konto. Nie traktowałbym jej w ten sposób. Wise może być praktycznym kanałem do własnych pieniędzy i rozliczeń międzynarodowych, ale rodzinne ustalenia nadal wymagają osobnego planu. Jeśli kilka osób potrzebuje formalnego, równorzędnego dostępu do wspólnego budżetu, sprawdziłbym dokładnie warunki rachunku wspólnego w banku zamiast udostępniać sobie nawzajem dane logowania.
Granice konta, urządzenia i odpowiedzialności
Na wspólnym telefonie albo tablecie szczególnie ważne jest rozdzielenie profili użytkowników urządzenia, jeśli system to umożliwia, oraz blokowanie dostępu do aplikacji. Nie zakładałbym, że bliska osoba może bezpiecznie korzystać z mojego telefonu tylko dlatego, że znamy się od lat. Aplikacja finansowa zawiera informacje o saldzie, odbiorcach i historii, dlatego jej obecność na współdzielonym urządzeniu wymaga większej ostrożności niż aplikacja do zakupów czy komunikator.
Nie próbowałbym także tworzyć jednego konta dla kilku dorosłych osób ani logować się naprzemiennie na różnych urządzeniach bez jasnego powodu. Nawet jeśli taki sposób wydaje się wygodny, utrudnia ustalenie, kto wykonał operację i kto powinien zareagować, gdy coś pójdzie nie tak. Lepszy model to osobne konta, osobne dane logowania i przelewy między nimi, gdy trzeba zasilić wspólny cel.
Warto przed wyjazdem sprawdzić, czy każdy domownik wie, kto ma dostęp do pieniędzy i co zrobić w razie zgubienia telefonu. Nie chodzi o tworzenie skomplikowanej procedury, ale o ustalenie kolejności działań: zabezpieczenie urządzenia, kontakt z właściwym wsparciem i sprawdzenie ostatnich operacji. Taka rozmowa jest szczególnie cenna, gdy jedna osoba zwykle zajmuje się finansami, a druga musi przejąć część obowiązków podczas podróży lub choroby.
Wiek, zaufanie i korzystanie przez młodszych domowników
Wise ma oznaczenie PEGI 3, ale nie oznacza to, że każda funkcja finansowa jest odpowiednia dla małego dziecka. To klasyfikacja treści, a nie rekomendacja samodzielnego zarządzania pieniędzmi przez najmłodszych. Jeśli nastolatek ma otrzymywać środki na wyjazd, jedzenie czy transport, najpierw ustaliłbym z nim zasady używania pieniędzy i zakres odpowiedzialności. Sama aplikacja nie powinna zastępować rozmowy o budżecie, oszustwach ani ochronie danych.
W przypadku młodszej osoby bezpieczniejszy jest model, w którym dorosły pozostaje właścicielem własnego konta, a pieniądze przekazuje dziecku w sposób zgodny z ustalonymi zasadami rodziny. Nie udostępniałbym danych logowania tylko po to, by dziecko mogło sprawdzić saldo albo wykonać pojedynczą płatność. To wygodne na krótką metę, ale zaciera granicę między nauką samodzielności a dostępem do cudzych finansów.
Przy starszym nastolatku można wykorzystać Wise jako punkt wyjścia do nauki rozliczeń międzynarodowych: wspólnie sprawdzić walutę, odbiorcę, kwotę i historię. Najlepsza lekcja polega na tym, że przed zatwierdzeniem przelewu trzeba czytać ekran, a nie tylko klikać przycisk. Trzeba jednak zachować rozsądek, bo aplikacja finansowa nie jest rodzinnym systemem kontroli wydatków i nie należy dopowiadać jej funkcji, których nie oferuje.
Jak aplikacja wypada na tle zwykłego banku
W porównaniu ze standardowym rachunkiem bankowym Wise jest dla mnie bardziej naturalnym wyborem wtedy, gdy pieniądze regularnie zmieniają walutę albo przekraczają granicę. Zwykły bank może być wygodniejszy do pensji krajowej, rachunków, kredytu i codziennej obsługi całego gospodarstwa domowego. Często daje też rodzinie bardziej znany model wspólnego rachunku, podczas gdy Wise lepiej pasuje do osobnego, celowego użycia.
W porównaniu z portfelem internetowym Wise ma sens przede wszystkim wtedy, gdy potrzebuję uporządkować kilka walut i przelewy międzynarodowe, a nie tylko szybko zapłacić online. Z kolei osoba, która niemal wyłącznie robi zakupy lokalnie, może nie odczuć przewagi nad własnym bankiem. W takim przypadku dodatkowe konto oznacza kolejne miejsce do kontrolowania, kolejną historię i kolejną procedurę, gdy trzeba wyjaśnić problem.
Nie traktowałbym Wise jako automatycznie najtańszej opcji w każdej sytuacji. Koszt i opłacalność zależą od rodzaju operacji, waluty i sposobu wykorzystania usługi, dlatego przed większym przelewem sprawdzam podsumowanie transakcji zamiast zakładać, że każda wymiana będzie korzystniejsza niż w banku. To jeden z ważniejszych nawyków: patrzeć na konkretną końcową kwotę, a nie na ogólne obietnice dotyczące międzynarodowych finansów.
Co przekonało mnie do aplikacji, a co wymaga cierpliwości
Do mocnych stron zaliczam przejrzyste podejście do pieniędzy w różnych walutach, wygodny dostęp z telefonu i możliwość oddzielenia finansów zagranicznych od krajowego budżetu. Aplikacja jest darmowa do pobrania, a jej popularność jest duża: średnia ocena wynosi 4,7, użytkownicy wystawili jej około dwóch milionów ocen, a liczba instalacji przekroczyła pięćdziesiąt milionów. To nie jest dowód, że każdemu będzie odpowiadać, ale pokazuje, że rozwiązanie zostało szeroko sprawdzone przez użytkowników.
Minusem jest konieczność samodzielnego pilnowania kontekstu. Przy kilku walutach łatwiej pomylić kwotę, źródło pieniędzy albo przeznaczenie środków. Osoba przyzwyczajona do jednego rachunku może początkowo uznać dodatkowe saldo i operacje za bardziej skomplikowane niż w banku. Dla mnie pomocne było traktowanie każdej waluty jako osobnej koperty, a nie jako jednej abstrakcyjnej sumy.
Drugie ograniczenie dotyczy współdzielenia. Wise dobrze wspiera indywidualne zarządzanie pieniędzmi, lecz nie powinien być przedstawiany jako pełnoprawny rodzinny organizer finansowy. Jeśli potrzebuję, aby kilka osób miało formalny, równorzędny dostęp do wspólnego budżetu, sprawdziłbym ofertę banku i dokładne zasady rachunku wspólnego. Wise wybrałbym wtedy, gdy najważniejsza jest obsługa własnych pieniędzy w środowisku międzynarodowym.
Przed instalacją dobrze też upewnić się, że telefon spełnia wymagania systemowe. Obecna wersja to 9.42.1 i wymaga Androida od wersji 7.0. Na urządzeniu, które dawno nie otrzymuje aktualizacji zabezpieczeń, nie przechowywałbym aplikacji finansowej bez namysłu. To nie wada samego Wise, lecz praktyczna granica związana z bezpieczeństwem telefonu, na którym obsługuję pieniądze.
Komu polecam Wise, a komu odradzam
Poleciłbym Wise osobie pracującej z zagranicą, podróżującej, otrzymującej przelewy w innych walutach albo dzielącej wydatki z bliskimi mieszkającymi w innym kraju. Szczególnie dobrze wypada jako osobne konto do konkretnego celu: podróży, opłat międzynarodowych, zagranicznych zakupów lub przechowywania środków otrzymanych od klienta.
Nie poleciłbym go jako jedynego rozwiązania rodzinie, która chce po prostu wspólnie płacić rachunki i mieć jeden łatwy do kontrolowania budżet. W takim przypadku zwykły rachunek bankowy może dać bardziej intuicyjny model współpracy. Odradziłbym też używanie go osobie, która nie chce samodzielnie sprawdzać waluty, odbiorcy i podsumowania operacji. Międzynarodowa wygoda wymaga odrobiny uwagi.
Po instalacji zacząłbym od małej, jasno opisanej operacji testowej, a dopiero później przenosił większe środki. Następnie ustaliłbym domową zasadę: kto korzysta z konta, do czego służy i jak rozliczamy przekazane pieniądze. Taki start pozwala szybko zauważyć, czy Wise rzeczywiście pasuje do naszego sposobu życia, bez przebudowy całych finansów.
Moja ocena po używaniu w domowym kontekście
Wise oceniam jako bardzo przydatne narzędzie dla jednej osoby, która chce wygodniej poruszać się między walutami i krajami. W domu najlepiej działa nie jako wspólna kasa, lecz jako dobrze wyznaczony kanał do pieniędzy międzynarodowych. To subtelna różnica, ale właśnie ona decyduje, czy aplikacja uporządkuje finanse, czy dołoży kolejne źródło zamieszania.
Developer Wise Payments Ltd. rozwija produkt, który ma sens przede wszystkim wtedy, gdy użytkownik rozumie, po co go używa. Nie muszę przenosić do niego całego życia finansowego, żeby skorzystać z jego mocnych stron. Mogę zachować zwykły bank do krajowych spraw, a Wise wykorzystywać tam, gdzie liczy się waluta, zagraniczny przelew i szybki podgląd własnych środków.
Moja końcowa rekomendacja jest więc warunkowo bardzo pozytywna. Dla podróżnika, freelancera, emigranta albo rodziny rozliczającej wydatki między krajami będzie praktycznym dodatkiem. Dla gospodarstwa szukającego jednego wspólnego rachunku do wszystkich spraw lepsza może być inna droga. Jeśli zachowamy osobne konta, nie udostępnimy danych logowania i ustalimy, za co odpowiada Wise, aplikacja potrafi upraszczać codzienne decyzje zamiast je komplikować.
Zalety
- Przejrzysty interfejs ułatwia kontrolowanie przelewów i salda.
- Karta wielowalutowa działa wygodnie podczas płatności za granicą.
- Możliwość przechowywania wielu walut na jednym koncie.
- Powiadomienia szybko informują o każdej wykonanej transakcji.
- Łatwe dodawanie pieniędzy za pomocą przelewu lub karty płatniczej.
Wady
- Nie wszystkie funkcje są dostępne w każdym kraju.
- Limity i opłaty mogą zależeć od rodzaju wykonywanej operacji.
- Weryfikacja tożsamości może być czasochłonna dla nowych użytkowników.
- Konto nie zastępuje w pełni tradycyjnego rachunku bankowego.
- Kurs wymiany może różnić się w zależności od pory i rodzaju transakcji.
Często zadawane pytania dotyczące Wise
Czym jest Wise i do czego służy ta aplikacja?
Wise to aplikacja finansowa umożliwiająca wysyłanie pieniędzy za granicę, odbieranie wybranych przelewów oraz zarządzanie środkami w wielu walutach. Użytkownik może między innymi sprawdzać aktualne kursy wymiany, przechowywać pieniądze na saldach walutowych i korzystać z karty Wise, jeśli jest ona dostępna w jego kraju. Aplikacja jest szczególnie przydatna podczas podróży, pracy z zagranicznymi klientami lub zakupów międzynarodowych.
Czy korzystanie z Wise jest bezpieczne?
Wise stosuje standardowe zabezpieczenia spotykane w nowoczesnych usługach finansowych, takie jak logowanie, weryfikacja tożsamości, potwierdzanie operacji oraz powiadomienia dotyczące aktywności na koncie. Mimo to bezpieczeństwo zależy również od użytkownika. Warto używać silnego hasła, włączyć dodatkowe zabezpieczenia, nie udostępniać kodów autoryzacyjnych i pobierać aplikację wyłącznie z oficjalnego sklepu Google Play lub App Store.
Ile kosztują przelewy i wymiana walut w Wise?
Wise zazwyczaj pobiera opłatę zależną od rodzaju operacji, wysyłanej kwoty, waluty oraz wybranej metody płatności. Koszt jest zwykle pokazany przed zatwierdzeniem przelewu, dlatego można sprawdzić całkowitą kwotę jeszcze przed wykonaniem transakcji. Wymiana walut odbywa się według kursu rynkowego z doliczoną przejrzyście prezentowaną opłatą, jednak dokładne stawki mogą się zmieniać.
Czy w Wise można otrzymać kartę i płacić nią za granicą?
W wybranych krajach Wise oferuje kartę płatniczą powiązaną z kontem wielowalutowym. Można jej używać w sklepach, internecie oraz podczas podróży, a aplikacja pozwala kontrolować transakcje i zarządzać ustawieniami karty. Dostępność, koszt wydania, limity wypłat z bankomatów oraz zasady przewalutowania zależą od kraju zamieszkania i aktualnej oferty, dlatego przed zamówieniem warto sprawdzić szczegóły w aplikacji.
Jak długo trwa przelew wykonany za pomocą Wise?
Czas realizacji przelewu zależy od kraju odbiorcy, waluty, banków uczestniczących w transakcji, metody płatności oraz wymaganej weryfikacji. Niektóre przelewy mogą dotrzeć bardzo szybko, natomiast inne zajmują kilka dni roboczych. Wise zwykle pokazuje przewidywany termin dostarczenia przed potwierdzeniem operacji, a po jej rozpoczęciu umożliwia śledzenie statusu przelewu bezpośrednio w aplikacji.
Przeczytaj o Wise w swoim języku

Wise
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu support@wise.com, odwiedź stronę https://wise.com lub zapoznaj się z jego https://wise.com/privacy-policy.










